

නිමල් රාජපක්ෂ-
බදු අනුකූලතාව පදනම් කරගත් ආදායම් වර්ධනය, ඩිජිටල් පරිවර්තනය, බදු ගෙවන්නන්ගේ සාධාරණත්වය සහ තරඟකාරී ව්යාපාරික පරිසරයක් වෙනුවෙන් පෙනී සිටීම මෙහි මූලික අරමුණයි.”
CA Sri Lanka (ශ්රී ලංකා වරලත් ගණකාධිකාරී ආයතනය – විසින් 2027 ජාතික අයවැය වෙනුවෙන් සකස් කරන ලද විස්තීර්ණ යෝජනාවලිය මුදල් අමාත්යාංශයේ ලේකම් ආචාර්ය හර්ෂණ සූරියප්පෙරුම මහතා වෙත පසුගිය සැප්තැම්බර් 07 වන දින මුදල් අමාත්යාංශයේදී නිල වශයෙන් භාර දෙන ලදී.
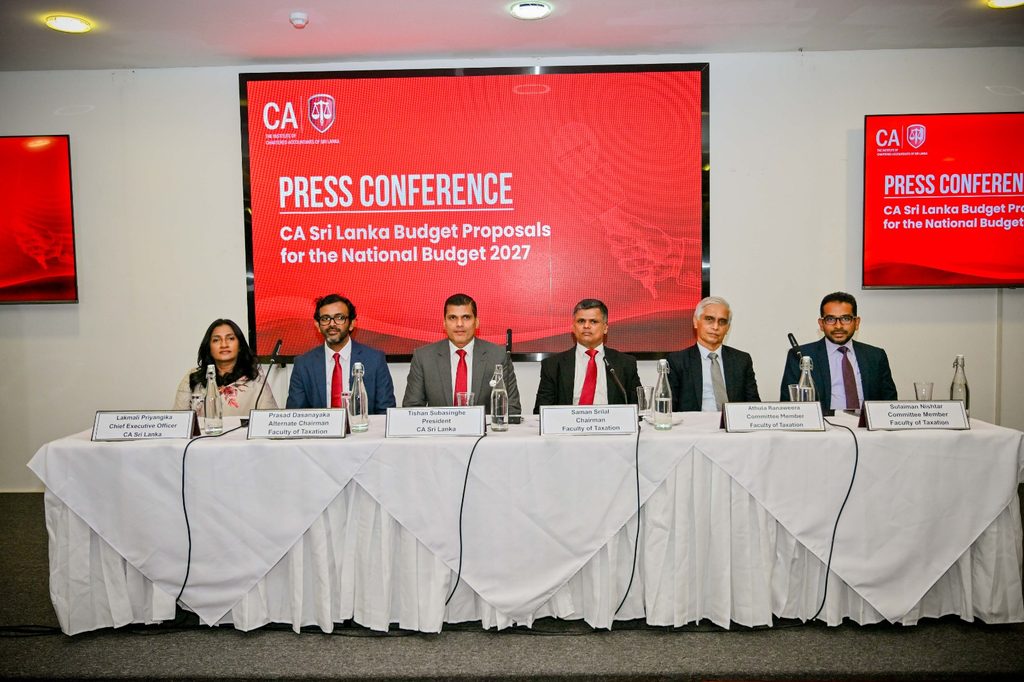
CA Sri Lanka හි සභාපති ටිෂාන් සුබසිංහ මහතා ඇතුළු කවුන්සිල සාමාජිකයින්, බදු පීඨයේ (Faculty of Taxation) නියෝජ්ය සභාපති ප්රසාද් දසනායක මහතා සහ ප්රධාන විධායක නිලධාරිනී ලක්මලි ප්රියංගිකා මහත්මියගේ සහභාගීත්වයෙන් මෙම යෝජනාවලිය ඉදිරිපත් කෙරිණි.
ආයතනික සාමාජිකයන් සමඟ පැවැත්වූ පුළුල් සාකච්ඡා සහ CA Sri Lanka (ශ්රී ලංකා වරලත් ගණකාධිකාරී ආයතනය) සංවිධානය කළ 5 වන වාර්ෂික ආර්ථික හා බදු සම්මන්ත්රණයේදී මතුවූ කරුණු පදනම් කරගනිමින් මෙම පිටු 16 කින් යුත් යෝජනාවලිය සකස් කර ඇත. බදු අනුකූලතාව (compliance), ඩිජිටල්කරණය (digitalisation), විධිමත්කරණය (formalisation) සහ බදු ගෙවන්නන්ගේ විශ්වාසය ගොඩනැගීම ඔස්සේ ශ්රී ලංකාවේ රාජ්ය මූල්ය තත්ත්වය ශක්තිමත් කිරීමත්, ආයෝජන සහ තිරසාර ආර්ථික වර්ධනයට සහාය වීමත් මෙහි ප්රධාන අරමුණයි.
රාජ්ය මූල්ය දර්ශනයේ අත්යවශ්ය වෙනසක්
මෙම යෝජනාවලිය ඉදිරිපත් කරමින් සභාපති ටිෂාන් සුබසිංහ මහතා අවධාරණය කළේ, ශ්රී ලංකාවේ මූල්ය ප්රතිසංස්කරණවල ඊළඟ අදියර නැවත නැවතත් ව්යවස්ථාපිත බදු අනුපාත (statutory tax rates) ඉහළ නැංවීමෙන් ඔබ්බට යා යුතු බවයි.
“සාර්ව ආර්ථික ස්ථාවරත්වය (macroeconomic stability) තහවුරු කිරීමට සහ මූල්ය විශ්වාසනීයත්වය නැවත ගොඩනැගීමට ශ්රී ලංකාව ලබා ඇති ප්රගතිය ප්රශංසනීයයි. නමුත් බදු අනුපාත ඉහළ නැංවීම මතම අධික ලෙස යැපීමෙන් අපට මෙම ගමන පවත්වාගෙන යාම අභියෝගාත්මකයි. අපගේ අවධානය දැන් යොමු විය යුත්තේ රට පුරා සිදුවන ආර්ථික ක්රියාකාරකම් නිවැරදිව හඳුනාගෙන, ඒවා විධිමත් බදු පද්ධතියට (formal tax system) ඇතුළත් කර ගැනීම කෙරෙහිය. උසස් අනුකූලතාව, තොරතුරු තාක්ෂණය උචිත ලෙස භාවිත කිරීම සහ සූක්ෂම බදු පරිපාලනයක් මගින් අප බදු පදනම (tax base) පුළුල් කළ යුතුය. ඩිජිටල්කරණය, විධිමත්කරණය සහ බදු ගෙවන්නන්ගේ විශ්වාසයට ප්රමුඛතාවය දීමෙන්, ආයෝජන සහ තිරසාර වර්ධනයට හිතකර පරිසරයක් නිර්මාණය කරන අතරම, සාධාරණ හා කාර්යක්ෂම ලෙස රාජ්ය ආදායම් රැස් කර ගත හැකි බව අප විශ්වාස කරනවා.”
මෙම යෝජනාවලිය ප්රධාන අරමුණු 3 ක් මත පදනම් වේ:
- ව්යවස්ථාපිත බදු අනුපාත වැඩි නොකර අමතර රාජ්ය ආදායම් උපයා ගැනීම.
- බදු පරිපාලනය නූතනකරණය කිරීම සහ ස්වේච්ඡා අනුකූලතාව (voluntary compliance) වැඩිදියුණු කිරීම.
- තිරසාර වර්ධනයට අවශ්ය ආයෝජන, ව්යාපාරික සහ ආයතනික පරිසරය ශක්තිමත් කිරීම.
වඩාත් සමබර ආදායම් ව්යුහයක අවශ්යතාව
වක්ර බදුකරණය (indirect taxation) මත අධික ලෙස යැපෙන ශ්රී ලංකාවේ වත්මන් ආදායම් ව්යුහයේ පවතින අස්ථාවරත්වය CA Sri Lanka (ශ්රී ලංකා වරලත් ගණකාධිකාරී ආයතනය) පෙන්වා දෙයි. 2025 වසරේදී, ආදායම් බදුවලින් (income taxes) දළ දේශීය නිෂ්පාදිතයට (GDP) ලැබුණේ 3.5% ක දායකත්වයක් පමණක් වන අතර, වක්ර බදුවලින් ලැබුණු දායකත්වය 11.9% කි.
මෙම අසමතුලිතතාවය පාරිභෝගිකයා මත අධික බරක් පටවන බැවින්, බදු අනුපාත වැඩි කිරීමට පෙර අනුගමනය කළ යුතු ප්රමුඛතා ශ්රේණිගත කිරීමක් (hierarchy) ආයතනය යෝජනා කරයි:
- පවතින බදුවලට අනුකූල වීම (compliance) වැඩිදියුණු කිරීම.
- දැනට බදු නොගෙවන ආර්ථික ක්රියාකාරකම් හඳුනා ගැනීම.
- ආදායම් කාන්දුවීම් (revenue leakages) වළක්වා ගැනීම.
- ඩිජිටල්කරණය සහ දත්ත භාවිතයෙන් බදු පදනම පුළුල් කිරීම.
- බදු නිදහස් කිරීම් (tax exemptions) නැවත සමාලෝචනය කිරීම.
ලියාපදිංචිය සැබෑ ආර්ථික ක්රියාකාරකම් හා සම්බන්ධ කිරීම
2024 දී 1,239,541 ක් වූ ලියාපදිංචි බදු ගෙවන්නන්ගේ සංඛ්යාව 2025 වන විට 1,470,011 දක්වා (18.6% කින්) ඉහළ ගොස් ඇතත්, ලියාපදිංචිය පමණක් සාර්ථක බදු අදායමකට හේතු නොවන බව මෙහිදී CA Sri Lanka පෙන්වා දෙයි.
ඊළඟ අදියර ලෙස, ජාතික බදු ගෙවන්නන්ගේ තොරතුරු ජාලය (National Taxpayer Information Network – NTIN) සහ විශ්ව ව්යාපාරික හඳුනාගැනීමේ අංකය (Universal Business Identification Number – UBIN) හරහා රේගුව, VAT ගනුදෙනු, සමාගම් හිමිකාරිත්වය සහ බැංකු ගිණුම් අන්තර්-සම්බන්ධිත කෙරෙන දත්ත පද්ධතියක් (integrated data ecosystem) ගොඩනැගීමට යෝජනා කෙරේ. මෙය ලෝක බැංකු සහාය ලබන ඩිජිටල් පරිවර්තන න්යාය පත්රය හා අනුබද්ධ කරමින් තනි ඩිජිටල් ආර්ථික අනන්යතාවයක් (single digital economic identity) නිර්මාණය කිරීමට නිර්දේශ කර ඇත.
බදු අනුකූලතාව සඳහා කෘතිම බුද්ධිය (AI) සහ දත්ත භාවිතය
ප්රමාණාත්මකතාව මත පදනම් වූ බලාත්මක කිරීම්වලින් (volume-based enforcement) මිදී, බදු ගෙවන්නන්ගේ අවදානම් මට්ටම් (low, medium, high risk) හඳුනාගන්නා අනුකූලතා අවදානම් කළමනාකරණ (Compliance Risk Management) රාමුවකට යොමුවන ලෙස ඉල්ලා සිටියි.
මෙහි කොටසක් ලෙස, ව්යාජ සමාගම් (shell companies), පැහැදිලි කළ නොහැකි වත්කම් (unexplained wealth) සහ VAT වංචා හඳුනා ගැනීමට කෘතිම බුද්ධිය ආශ්රිත “බදු අනුකූලතා අවදානම් ඇන්ජිමක්” (Tax Compliance Risk Engine) යෝජනා කර ඇත. එමෙන්ම අධික වත්කම් සහිත පුද්ගලයින්ගේ (High-Wealth Individual – HWI) ආදායම් නිරීක්ෂණය සඳහා මූල්ය වත්කම්, ක්රිප්ටෝ මුදල් (cryptocurrencies) සහ රක්ෂණ ආයෝජන පිළිබඳ වාර්ෂික තොරතුරු ලබා ගැනීමේ ක්රමවේදයක්ද, රත්රන් සහ මෝටර් රථ අමතර කොටස් වැනි මුදල් බහුලව සංසරණය වන අංශ සඳහා “VAT බුද්ධි තොරතුරු වැඩසටහනක්” (VAT Intelligence Programme) ආරම්භ කිරීමටද නිර්දේශ කෙරේ.
VAT, රේගුව සහ විකාශන ක්ෂේත්රයේ ප්රතිසංස්කරණ
- විද්යුත් ඉන්වොයිස්කරණය (e-invoicing): මහා පරිමාණ බදු ගෙවන්නන්ගෙන් ආරම්භ කර අදියරමය වශයෙන් අනිවාර්ය කිරීම.
- ස්වයංක්රීය රේගු-ආනයන දත්ත ප්රතිසන්ධානය (Automated Customs–Import Data Reconciliation): ආනයන අංශවල සිදු වන ආදායම් අහිමි වීම වැළැක්වීම.
- නීති විරෝධී DTH සබඳතා නියාමනය: විකාශන ක්ෂේත්රයේ පවතින නීති විරෝධී DTH සබඳතා 300,000 කින් සිදුවන රුපියල් බිලියන 3.6 ක නියාමනය නොකළ ආදායම්වලින් රුපියල් බිලියන 1.5 ක පමණ බදු අය කර ගැනීම.
මධ්යම ආදායම් ලබන්නන්ට සහ සුළු හා මධ්ය පරිමාණ ව්යාපාර (SMEs) සඳහා සහන
- APIT බදු සීමාව ඉහළට: පූර්වගාමී පුද්ගල ආදායම් බදු (APIT) සීමාව මසකට රුපියල් 200,000 දක්වා ඉහළ නැංවීමට යෝජනා කෙරේ. එමගින් රජයේ ආදායම යම් ප්රමාණයකින් අඩු වුවද, ජනතාවගේ වියදම් කිරීමේ හැකියාව (disposable income) වැඩිවී ආර්ථික ක්රියාකාරකම් උත්තේජනය වන බව පෙන්වා දෙයි.
- SMEs සඳහා අනුප්රාප්තික බදු රාමුවක්: වාර්ෂික පිරිවැටුම මත පදනම්ව ක්ෂුද්ර, සුළු, මධ්ය සහ මහා පරිමාණ ලෙස ව්යාපාර වර්ගීකරණය කර, කුඩා ව්යාපාර සඳහා සරල බදු අනුකූලතා ක්රමවේද හඳුනා ගැනීම.
- බැංකු ණය පහසුකම්: SMEs සඳහා සංවර්ධන බැංකු සහන ණය ලබා දීමේදී විගණනය කළ ගිණුම්වලට (audited accounts) ප්රමුඛතාවය දීම.
ප්රාග්ධන ලාභ, සංචාරක ක්ෂේත්රය සහ ජාත්යන්තර බදුකරණය
- ඩිජිටල් සංචාරක බදු රාමුව (Digital Tourism Booking Framework): මෙරට ලියාපදිංචි නොවූ ඩිජිටල් ප්ලැට්ෆෝම් (Agoda, Booking.com වැනි) මගින් සිදුකරන නවාතැන් වෙන්කිරීම්වලින් රටට අහිමි වන බදු ආදායම් පද්ධතියට ලබා ගැනීම.
- ස්වාධීන බදු ගෙවන්නන්ගේ ඔම්බුඩ්ස්මන් (Independent Taxpayer Ombudsman): බදු ගෙවන්නන්ගේ පැමිණිලි සහ සේවා ප්රමාදයන් විසඳීම සඳහා ස්වාධීන නිලධාරියෙකු පත් කිරීම.
- ගෝලීය අවම බද්ද (Pillar Two & QDMTT): OECD හි 15% ක ගෝලීය අවම බදු අනුපාතයට ශ්රී ලංකාවේ ඇති සූදානම ඇගයීම සහ දේශීය බදු පදනම ආරක්ෂා කිරීමට සුදුසුකම් ලත් දේශීය අවම අතිරේක බද්දක් (QDMTT) සලකා බැලීම.
- සිගරට් බදු: සිගරට් සඳහා වන බදු ප්රමාණය ලෝක සෞඛ්ය සංවිධානයේ (WHO) 75% පරමාදර්ශය වෙත ගෙන ඒම මගින් රුපියල් බිලියන 17.3 ක අතිරේක ආදායමක් අපේක්ෂා කිරීම.
සාක්ෂි සහ විශ්වාසය මත පදනම් වූ ඉදිරි ගමනක්
සියලුම ප්රධාන බදු යෝජනා අයවැයට ඇතුළත් කිරීමට පෙර විධිමත් ආදායම් බලපෑම් ඇගයීමකට (Revenue Impact Assessment) ලක් කළ යුතු බව CA Sri Lanka (ශ්රී ලංකා වරලත් ගණකාධිකාරී ආයතනය) අවධාරණය කරයි.
සභාපති ටිෂාන් සුබසිංහ මහතා අවසන් වශයෙන් සඳහන් කළේ,“ගණකාධිකාරීවරුන්ගේ ජාතික ආයතනය ලෙස, මෙම මූල්ය ප්රතිසංස්කරණ සාර්ථකව ක්රියාත්මක කිරීමටත්, ශ්රී ලංකාවේ ආර්ථික පුනර්ජීවනය උදෙසා රජය සමඟ අතවැල් බැඳ ගැනීමටත් අප සදා සූදානම්” බවයි